Wielu właścicieli mieszkań kalkuluje swój zysk z najmu w bardzo prosty sposób: czynsz od najemcy minus rata kredytu = zysk na czysto. Niestety, w realiach warszawskiego rynku taka kalkulacja prowadzi do bolesnych rozczarowań pod koniec roku podatkowego.
Prawdziwa rentowność nieruchomości zależy od uwzględnienia kosztów, które nie pojawiają się co miesiąc na wyciągu bankowym, ale sumarycznie mogą pochłonąć nawet 2–3 miesięczne czynsze. Poznaj 5 kluczowych ukrytych wydatków i sprawdź, jak eksperci United Capital zabezpieczają przed nimi właścicieli.
1. Koszt pustostanu (Vacancy Rate)
Każdy miesiąc, w którym mieszkanie stoi puste po wyprowadzce poprzedniego lokatora, to strata 100% miesięcznego przychodu oraz konieczność samodzielnego opłacenia czynszu do spółdzielni lub wspólnoty (zwykle 600–1 200 zł).
Jeśli mieszkanie za 3 200 zł stoi puste przez 6 tygodni, Twoja strata wynosi ponad 5 000 zł. Profesjonalne agencje zarządzania, takie jak United Capital, rozpoczynają poszukiwania nowego najemcy na 30 dni przed końcem bieżącej umowy, skracając czas pustostanu niemal do zera.
2. Podatek ryczałtowy od przychodów z najmu
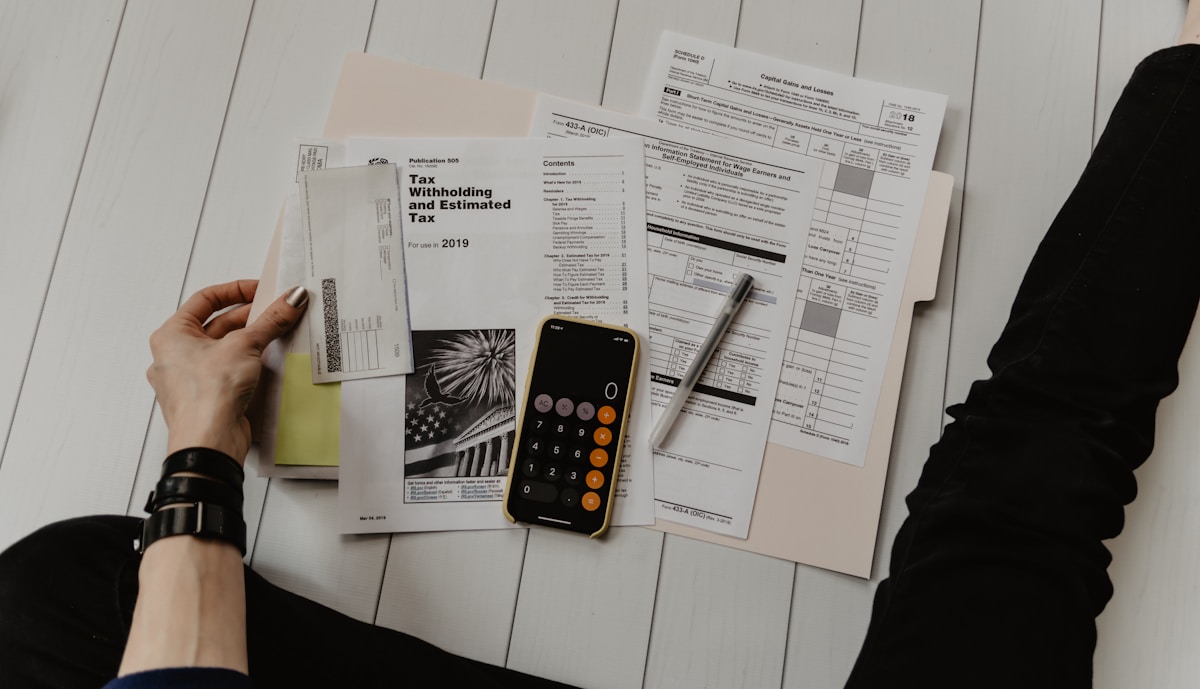
Od 2023 roku najem prywatny w Polsce opodatkowany jest wyłącznie ryczałtem od przychodów ewidencjonowanych:
- 8,5% przychodu do limitu 100 000 zł rocznie,
- 12,5% od nadwyżki ponad 100 000 zł.
Kluczowy błąd: podatek płaci się od przychodu, a nie dochodu. Oznacza to, że nie możesz odliczyć kosztów remontu, amortyzacji ani odsetek od kredytu. Warto zaplanować rezerwę na comiesięczną zaliczkę do Urzędu Skarbowego.
3. Fundusz remontowy i naturalne zużycie (Capex)
Zużycie sprzętu AGD, zarysowania podłóg, konieczność odmalowania ścian po wyprowadzce — to naturalne zjawiska eksploatacyjne. Zgodnie z polskim prawem, właściciel odpowiada za naprawę i wymianę instalacji oraz stałych elementów wyposażenia.
Zalecamy odkładanie co miesiąc minimum 5–7% wartości czynszu na dedykowany fundusz rezerwowy. Dzięki temu awaria piecyka gazowego czy zmywarki nie zrujnuje rocznego budżetu.
4. Ubezpieczenie nieruchomości i OC najemcy
Zwykłe ubezpieczenie murów wymagane przez bank przy kredycie nie chroni przed szkodami wyrządzonymi przez najemcę sąsiadom (np. zalanie mieszkania piętro niżej).
W United Capital w pakietach Standard i Premium wymagamy i zapewniamy dedykowaną polisę OC najemcy do kwoty 100 000 – 200 000 zł, co chroni majątek właściciela przed roszczeniami wspólnoty i sąsiadów.
5. Koszty procedur prawnych i windykacji
Gdy najemca przestaje płacić, tradycyjna ścieżka sądowa może trwać od 12 do 24 miesięcy. Koszty pism adwokackich, pozwów i komornika to często wydatek rzędu 5 000 – 15 000 zł.
Najlepszym zabezpieczeniem jest umowa najmu okazjonalnego z aktem notarialnym (art. 777 k.p.c.) oraz wybór Pakietu Premium United Capital, który pokrywa koszty prawne w razie konfliktu do 30 000 zł i gwarantuje wypłatę czynszu na czas.
Chcesz wiedzieć, ile realnie zarobisz na swoim mieszkaniu?
Skorzystaj z bezpłatnej konsultacji z naszym doradcą. Przygotujemy dla Ciebie symulację finansową z uwzględnieniem wszystkich kosztów i podatków.
Darmowa konsultacja i wycena